 Fakultas
Dosen Universitas Bung Hatta Ungkap Peran Akuntansi Lingkungan dalam Meningkatkan Nilai Perusahaan
Dosen Universitas Bung Hatta melakukan penelitian mengenai peran pengungkapan akuntansi lingkungan dalam memediasi pengaruh komite audit dan dewan direksi terhadap nilai perusahaan. Penelitian ini mengungkapkan bahwa transparansi perusahaan dalam menyampaikan informasi terkait tanggung jawab lingkungan memiliki pengaruh positif dan signifikan terhadap peningkatan nilai perusahaan.
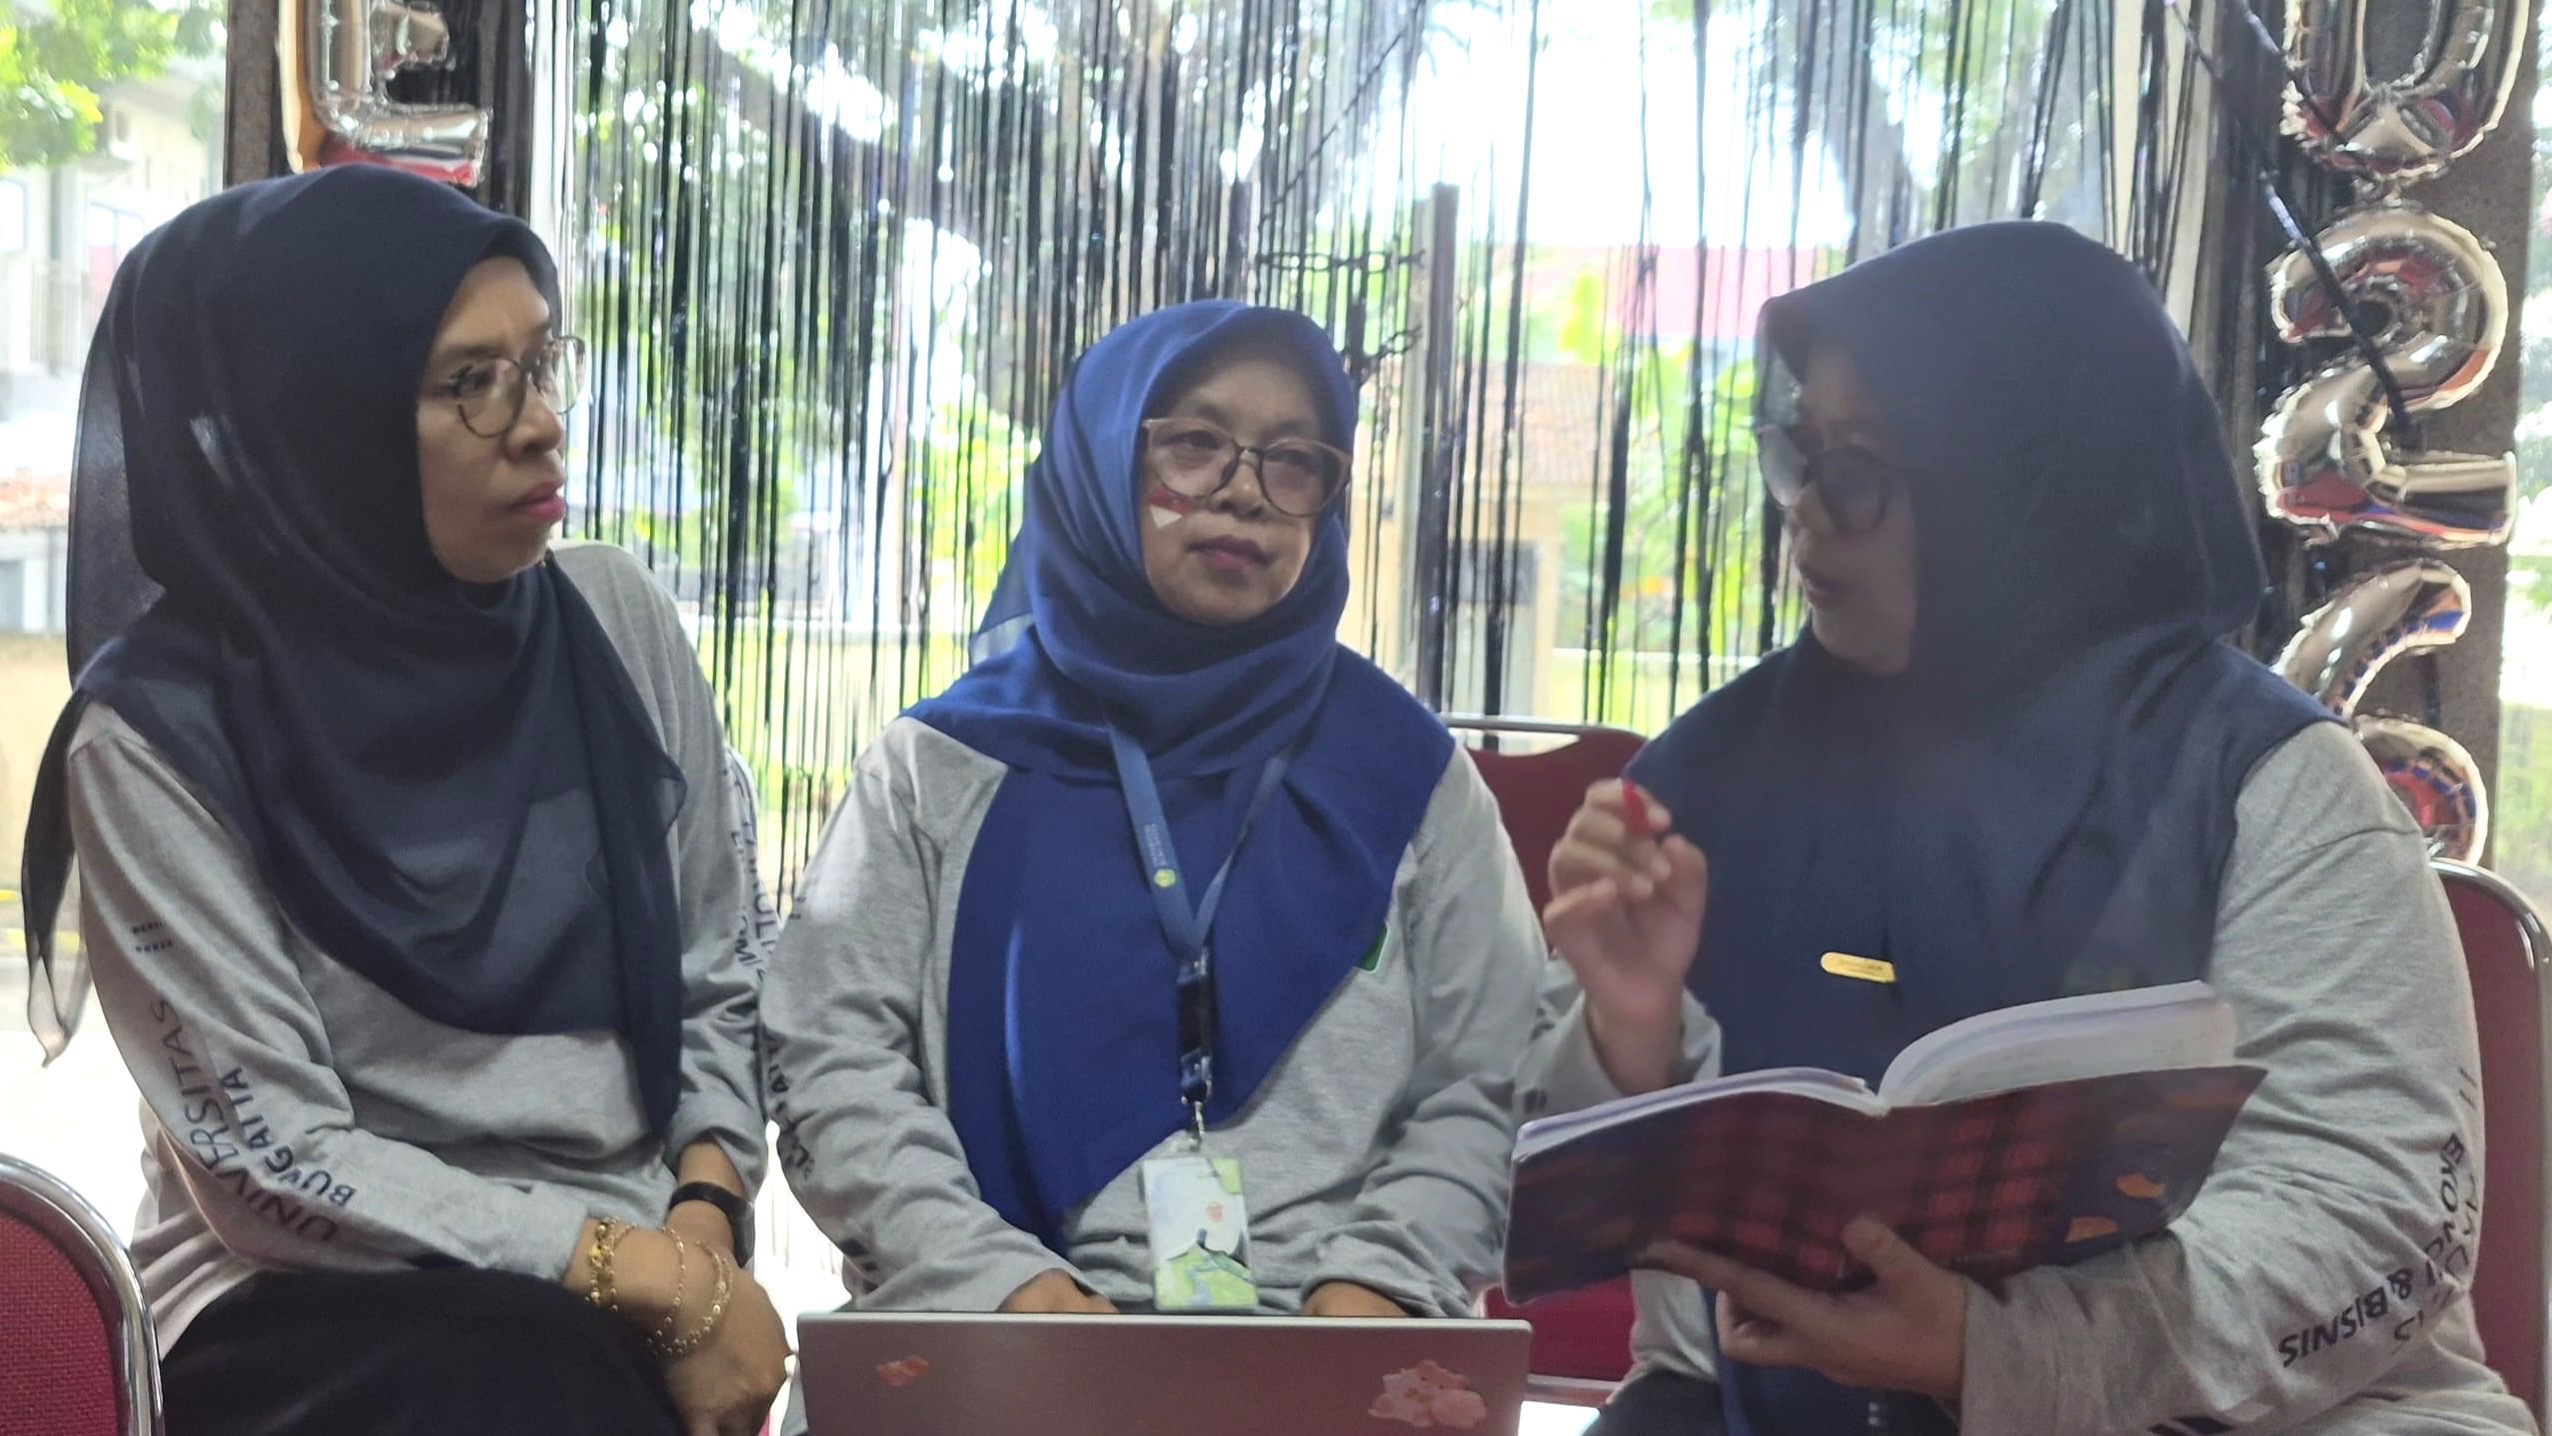
Penelitian yang didanai oleh Yayasan Pendidikan Universitas Bung Hatta melalui Skim Penelitian Muda ini diketuai oleh Ethika, S.E., M.Si., dengan anggota dosen Novia Rahmawati dan Helmawati. Penelitian tersebut juga melibatkan dua mahasiswa, yakni Naufal Al Rahman dan Nabila Al Rahmah. Pelaksanaan penelitian didasarkan pada Kontrak Nomor 085/RIPKA-DRI/UBH/V/2026.
Penelitian ini dilatarbelakangi oleh pentingnya nilai perusahaan sebagai salah satu indikator yang mencerminkan persepsi investor terhadap prospek dan kinerja suatu perusahaan. Dalam perkembangan dunia bisnis, peningkatan nilai perusahaan tidak hanya ditentukan oleh capaian keuangan, tetapi juga dipengaruhi oleh penerapan tata kelola perusahaan yang baik atau Good Corporate Governance (GCG), termasuk efektivitas pengawasan komite audit dan dewan direksi.
Tim peneliti mengkaji frekuensi rapat komite audit dan dewan direksi sebagai indikator aktivitas pengawasan serta koordinasi dalam perusahaan. Selain itu, penelitian ini menempatkan pengungkapan akuntansi lingkungan sebagai variabel mediasi yang dapat menjembatani hubungan antara aktivitas tata kelola perusahaan dan nilai perusahaan. Pengungkapan informasi lingkungan dinilai penting karena mencerminkan transparansi, akuntabilitas, serta komitmen perusahaan terhadap tanggung jawab lingkungan.
Ketua peneliti, Ethika, S.E., M.Si., menjelaskan bahwa penelitian ini menunjukkan pentingnya pengungkapan akuntansi lingkungan sebagai bagian dari penerapan tata kelola perusahaan yang baik. Aktivitas rapat komite audit dan dewan direksi perlu diikuti dengan langkah nyata dalam memperkuat transparansi dan akuntabilitas perusahaan, khususnya terkait tanggung jawab terhadap lingkungan.
Ia menambahkan bahwa peningkatan nilai perusahaan tidak cukup hanya melalui intensitas pengawasan internal, tetapi juga membutuhkan keterbukaan informasi lingkungan yang dapat membangun kepercayaan investor. Oleh karena itu, perusahaan diharapkan semakin memperhatikan pengungkapan informasi lingkungan sebagai bagian dari strategi keberlanjutan dan peningkatan nilai perusahaan.
Penelitian menggunakan pendekatan kuantitatif dengan desain eksplanatori. Objek penelitian adalah perusahaan sektor energi yang terdaftar di Bursa Efek Indonesia (BEI) selama periode 2020–2024. Dengan menggunakan metode sensus, penelitian melibatkan 34 perusahaan dengan total 170 observasi. Data sekunder diperoleh melalui laporan keuangan, laporan tahunan, dan laporan keberlanjutan perusahaan. Analisis data dilakukan menggunakan metode Structural Equation Modeling–Partial Least Squares (SEM-PLS) dengan bantuan perangkat lunak SmartPLS 4.
Hasil penelitian menunjukkan bahwa frekuensi rapat komite audit dan dewan direksi berpengaruh positif dan signifikan terhadap pengungkapan akuntansi lingkungan. Temuan ini mengindikasikan bahwa semakin aktif aktivitas pengawasan dan koordinasi yang dilakukan oleh organ tata kelola perusahaan, semakin besar pula dorongan terhadap keterbukaan informasi mengenai tanggung jawab lingkungan.
Namun, hasil yang berbeda ditemukan pada hubungan langsung antara frekuensi rapat komite audit dan dewan direksi terhadap nilai perusahaan. Frekuensi rapat komite audit terbukti berpengaruh negatif dan signifikan terhadap nilai perusahaan, sedangkan frekuensi rapat dewan direksi menunjukkan pengaruh negatif yang tidak signifikan pada tingkat signifikansi 5%. Temuan ini memperlihatkan bahwa intensitas rapat tidak serta-merta meningkatkan nilai perusahaan apabila tidak diikuti dengan efektivitas pengambilan keputusan dan kebijakan strategis yang memberikan manfaat bagi perusahaan.
Sementara itu, pengungkapan akuntansi lingkungan terbukti berpengaruh positif dan signifikan terhadap nilai perusahaan. Artinya, keterbukaan perusahaan dalam menyampaikan informasi mengenai aspek lingkungan dapat menjadi faktor yang memperkuat kepercayaan investor dan persepsi positif terhadap prospek perusahaan.
Temuan penting lainnya menunjukkan bahwa pengungkapan akuntansi lingkungan mampu memediasi secara positif hubungan antara frekuensi rapat komite audit dan nilai perusahaan. Mediasi positif juga ditemukan pada hubungan frekuensi rapat dewan direksi terhadap nilai perusahaan pada tingkat signifikansi 10%. Dengan demikian, pengungkapan akuntansi lingkungan menjadi salah satu mekanisme penting yang menghubungkan aktivitas tata kelola perusahaan dengan penciptaan nilai perusahaan.
Hasil penelitian ini memberikan kontribusi bagi pengembangan ilmu akuntansi, khususnya dalam kajian tata kelola perusahaan, akuntansi lingkungan, dan keberlanjutan bisnis. Bagi perusahaan, temuan ini menjadi masukan bahwa peningkatan nilai perusahaan tidak cukup hanya mengandalkan aktivitas rapat dan pengawasan internal, tetapi perlu diwujudkan melalui kebijakan yang transparan, akuntabel, serta memperhatikan aspek lingkungan.
Penelitian ini juga sejalan dengan pencapaian Sustainable Development Goals (SDGs), terutama SDG 8 tentang Pekerjaan Layak dan Pertumbuhan Ekonomi melalui penguatan tata kelola dan keberlanjutan dunia usaha; SDG 12 tentang Konsumsi dan Produksi yang Bertanggung Jawab melalui peningkatan transparansi tanggung jawab lingkungan perusahaan; serta SDG 16 tentang Perdamaian, Keadilan, dan Kelembagaan yang Tangguh melalui penguatan akuntabilitas dan tata kelola perusahaan.
Melalui penelitian ini, Universitas Bung Hatta terus mendorong pengembangan riset yang relevan dengan kebutuhan dunia usaha dan tantangan pembangunan berkelanjutan. Hasil penelitian diharapkan dapat menjadi referensi bagi perusahaan, investor, akademisi, dan pemangku kepentingan dalam memperkuat praktik tata kelola perusahaan serta meningkatkan perhatian terhadap pengungkapan informasi lingkungan sebagai bagian dari strategi penciptaan nilai perusahaan.
Ringkas uraian metodologi penelitianPerkuat judul dengan hasil utama penelitian